
contato@site065.com.br
(xx) xxxxx-xxxx

Arrecadação de ISSQN até dezembro vai definir participação dos municípios no IBS
Os municípios de Mato Grosso têm até 31 de dezembro de 2026 para ampliar a arrecadação do ISSQN que vai compor a receita média de referência do IBS...
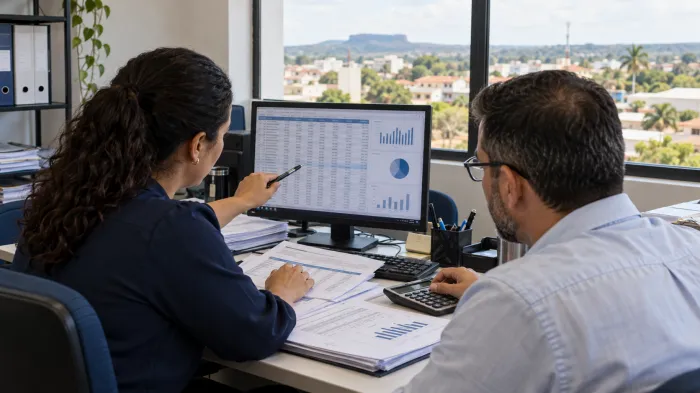
Os municípios de Mato Grosso têm até 31 de dezembro de 2026 para ampliar a arrecadação do ISSQN que vai compor a receita média de referência do IBS. A Lei Complementar nº 227, de 13 de janeiro de 2026, considera a arrecadação de 2019 a 2026 para formar essa média, que define o coeficiente de participação de cada município no repasse do IBS.
A AMM orienta as equipes de tributação a avaliar se há valores de ISSQN do exercício de 2021 ao exercício de 2025 que possam ser recuperados ainda neste ano, já que parte desses créditos pode estar próxima do prazo de decadência.
A orientação tem como base o Parecer nº 1/2026 do TCE-MT, que recomenda o cruzamento de dados da SEFAZ-MT para identificar contribuintes que não declararam o imposto, declararam valores inferiores aos devidos, não recolheram ou apresentam divergências entre bases fiscais.
O parecer admite autorregularização, soluções consensuais e descontos para créditos de difícil recuperação, sem que a redução seja automaticamente considerada renúncia de receita. A AMM ressalta que o desconto deve estar amparado em lei, justificativa técnica e demonstração da recuperabilidade do crédito, sem representar autorização genérica para redução de tributos.
O Setor Técnico Contábil da AMM está à disposição dos municípios para auxiliar na identificação e na recuperação dos créditos de ISSQN, pelos telefones (65) 2123-1234 e (65) 2123-1251.
Sensação
Vento
Umidade

